Finanční start pro děti: Chytré rozhodování mezi spořením a investováním
17. září
Přemýšlíte, jak nejlépe připravit vaše děti na finanční stránku dospělosti? Dilema mezi spořením a investováním je časté. Zatímco spořicí účty nabízejí snadnou dostupnost a bezpečí, dlouhodobé investice mohou přinést zajímavější zhodnocení. Každá varianta má své přednosti i úskalí. Objevte, jak efektivně kombinovat tyto přístupy a vytvořit dětem pevný finanční základ pro studium, bydlení či jiné životní cíle.
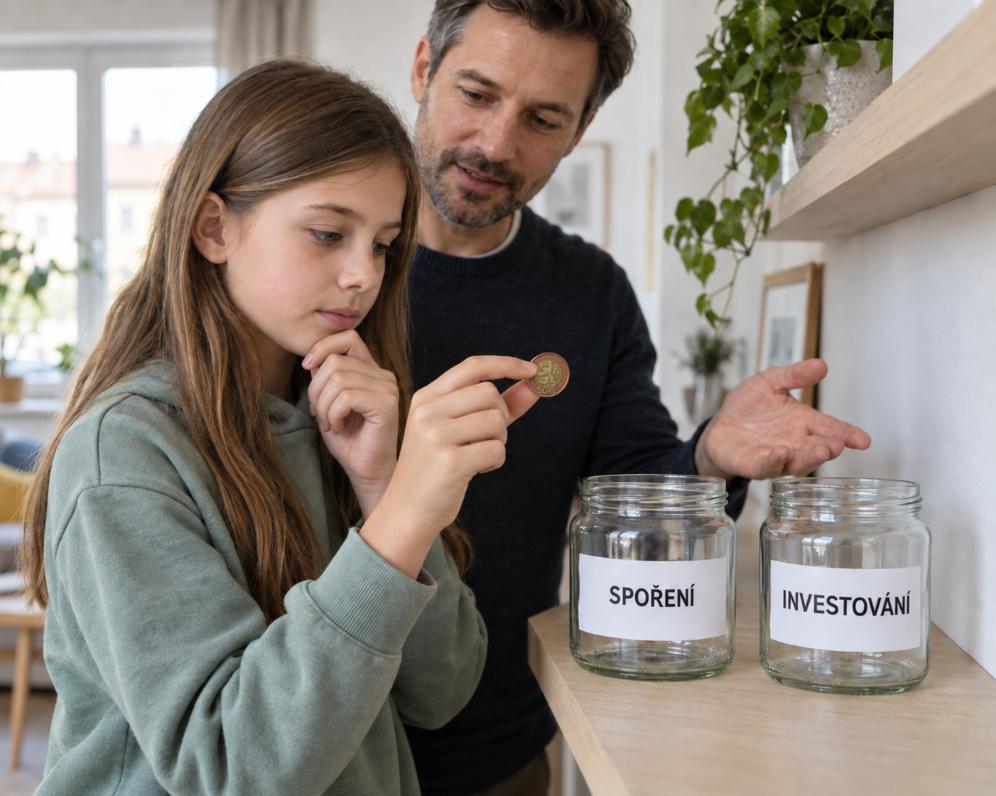
Spoření a investování: Dva pilíře finančního plánování
Při plánování finanční budoucnosti pro vaše děti se často setkáváte s otázkou, zda je lepší spořit, nebo investovat. Důležité je si uvědomit, že tyto dvě možnosti nejsou soupeři. Naopak, skvěle se doplňují a každá má své místo v chytrém finančním plánu. Spořicí účty představují bezpečné řešení pro peníze, které chcete mít snadno a rychle k dispozici. Jejich hodnota nepodléhá výkyvům na finančních trzích. To je ideální pro krátkodobé cíle nebo jako okamžitou finanční rezervu. Mějte však na paměti, že pokud úroky po zdanění nedokážou držet krok s inflací, kupní síla vašich úspor se může postupně snižovat.
Pro dlouhodobé cíle, jako je financování studia nebo prvního bydlení, které jsou vzdálené deset a více let, se otevírá prostor pro investování. Investice nabízejí potenciál k vyššímu zhodnocení než běžné spořicí účty. Je však klíčové si uvědomit, že s vyšším potenciálem výnosu přichází i vyšší míra rizika. Hodnota investic může kolísat. Není zaručeno, že vždy dosáhnete zisku nebo překonáte inflaci. Dlouhý časový horizont je zde velkou výhodou. Poskytuje totiž více času k překonání případných nepříznivých období na trzích. Rozhodování mezi spořením a investováním, nebo jejich kombinací, závisí na tom, kdy budete peníze potřebovat, jaké kolísání jste ochotni akceptovat a jaké poplatky s daným řešením souvisí. Často je nejlepší volbou kombinace obou přístupů, která se přizpůsobí vašim konkrétním cílům.
Praktické nástroje pro budování finančního základu dětí
Pro budování finančního základu pro vaše děti se nabízí několik zajímavých možností. Jednou z nich je doplňkové penzijní spoření (DPS) založené přímo pro dítě. Na toto spoření mohou pravidelně přispívat rodiče nebo další členové rodiny. Při splnění zákonných podmínek se k vkladům připisuje i státní příspěvek, což je příjemný bonus. Peníze se v rámci DPS investují podle zvolené strategie, proto není výsledek předem zaručen. Hlavním účelem produktu je primárně spoření na stáří, většina prostředků tak zůstává dlouhodobě vázaná. Přesto nabízí možnost částečného výběru po osmnáctých narozeninách a splnění daných podmínek, kdy lze vyplatit nejvýše třetinu naspořených prostředků (bez státních příspěvků a příspěvků zaměstnavatele).
Další efektivní cestou jsou podílové fondy nebo jiná investiční řešení. Ta fungují na principu rozložení peněz mezi různé druhy aktiv, oblasti či firmy. Tato diverzifikace pomáhá omezovat některá rizika, ale nemůže je zcela odstranit. Před výběrem je klíčové porovnat poplatky, dostupnost peněz a míru kolísání. Nezapomeňte si také ověřit, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat po dosažení plnoletosti dítěte. Tyto detaily jsou zásadní pro zajištění transparentnosti a kontroly nad budoucími financemi. Každá z těchto možností má svá specifika a je důležité pečlivě zvážit, která nejlépe odpovídá vašim představám a plánům.
Proč začít brzy: Síla času a složeného zhodnocování
Při budování finančního základu pro vaše děti je čas naprosto klíčový. Pokud začnete brzy, nemusíte později dohánět vysokými vklady. Dlouhý časový horizont zároveň umožňuje využít princip složeného zhodnocování. To znamená, že případné výnosy zůstávají investované a v dalších letech mohou vytvářet další výnosy. Je to jako sněhová koule, která se valí z kopce a postupně roste. U investic však nejde o předem stanovený úrok. Skutečný výsledek bude záviset na vývoji trhu, nákladech a zvolené strategii.
Stejně důležitá je i pravidelnost. I menší částky ukládané každý měsíc mohou za mnoho let vytvořit užitečný finanční základ. Konkrétní výsledek sice nelze slíbit, ale pravidelnost výrazně zvyšuje šance na úspěch. S blížícím se termínem, kdy má dítě peníze využít, je vhodné plán znovu zkontrolovat. Příliš riziková investice by mohla krátce před výběrem výrazně klesnout, proto je dobré zvážit úpravu strategie. Součástí přípravy může být i postupné zapojování dítěte do rozhodování. Kromě peněz si tak do dospělosti odnese také cennou zkušenost s plánováním, vytvářením rezerv a odpovědným zacházením s financemi. To je dar, který má nevyčíslitelnou hodnotu.
Finanční základ pro vaše dítě nemusí stát pouze na jediném produktu. Naopak, nejlepší je promyšlená kombinace úspor a investic, která se odvíjí od konkrétních cílů, délky časového horizontu a vaší ochoty přijmout riziko. Pokud si přejete zjistit, jaké řešení by mohlo nejlépe vyhovovat právě vaší rodině a vašim představám, neváhejte mě kontaktovat. Ráda s vámi proberu vaše možnosti. Využijte prosím kontaktní údaje uvedené na tomto webu.